

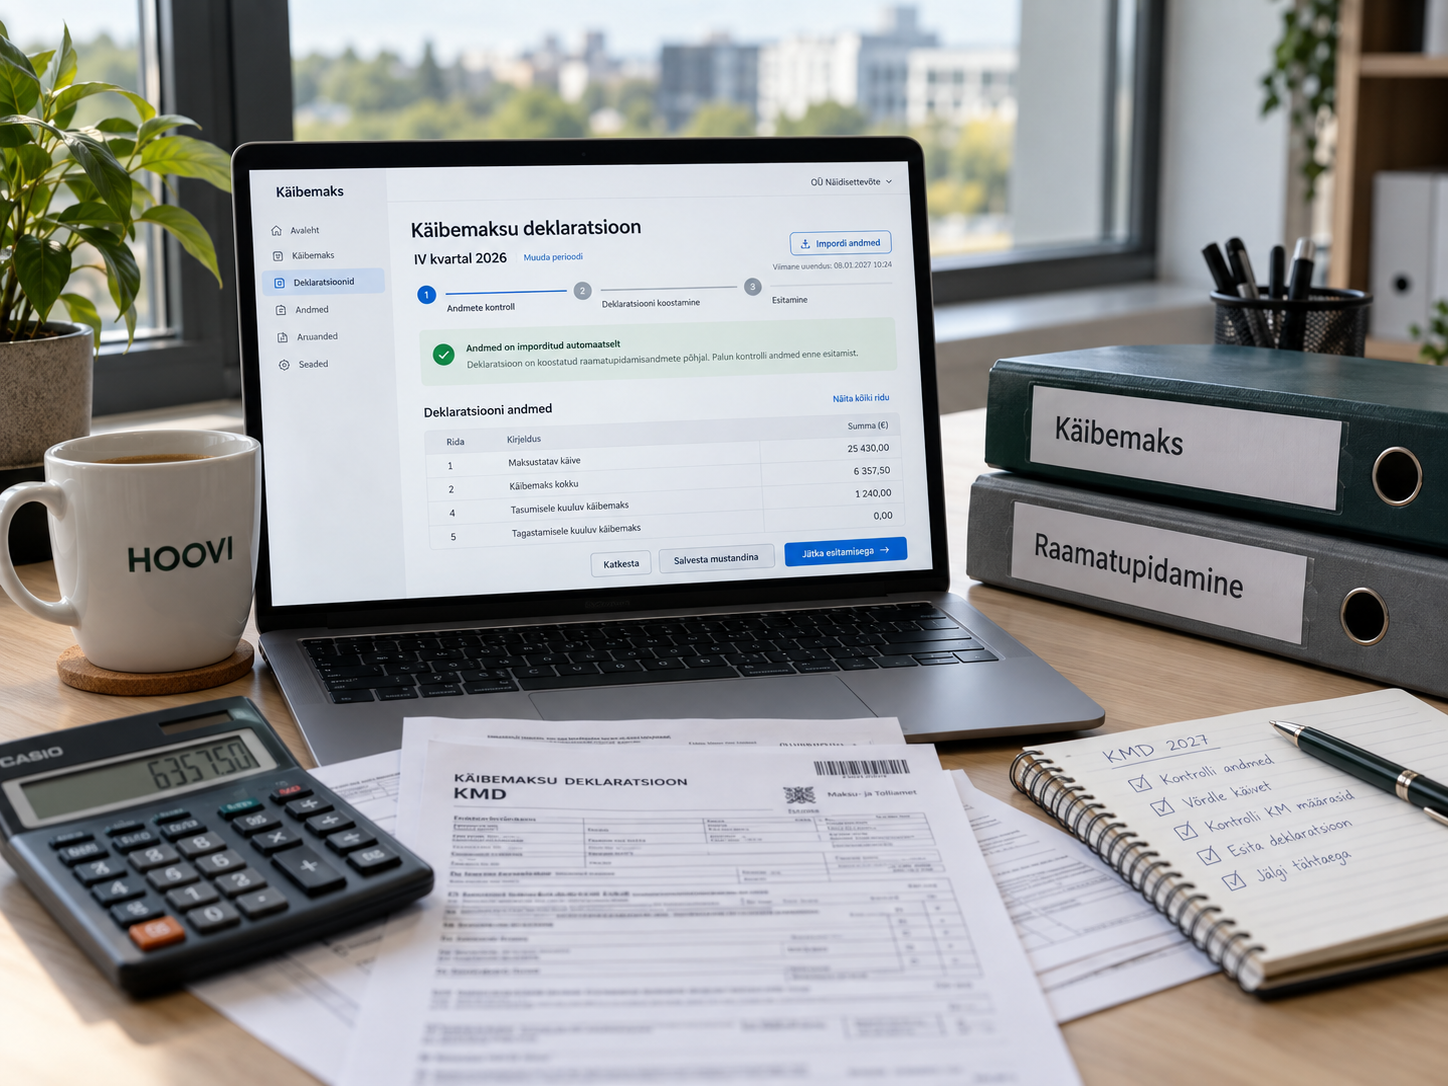
Alates 1. aprillist 2027 muutub käibedeklaratsiooni ehk KMD esitamine andmepõhiseks. Ettevõte ei täida enam KMD vormi, vaid edastab Maksu- ja Tolliametile deklaratsiooni aluseks olevad tehingute ja toimingute andmed. MTA koostab nende põhjal deklaratsiooni ja arvutab välja käibemaksukohustuse.
Esimest korda kasutatakse uut lahendust 2027. aasta aprilli käibe deklareerimisel. Selle KMD esitamise tähtaeg on 20. mai 2027.
Raamatupidamistarkvara kasutamine ei muutu kohustuslikuks. KMD andmeid saab ka edaspidi e-MTAs käsitsi sisestada või uue struktuuriga failina üles laadida.
KMD on käibedeklaratsioon, millel ettevõte deklareerib iga kuu oma käibemaksukohustuse. Praegu koondab ettevõtja või raamatupidaja raamatupidamisandmed KMD vormile ja lisale KMD INF ning esitab MTA-le valmis deklaratsiooni.
Andmepõhise KMD puhul liigub MTA-le deklaratsiooni aluseks olev info tehingute ja toimingute kaupa. Deklaratsiooni koondvaate, mis vastab senisele KMD põhivormile, koostab MTA ise.
Käibedeklaratsioon seega ei kao. Muutub see, kes deklaratsiooni kokku paneb: ettevõte esitab alusandmed ning MTA koostab nende põhjal deklaratsiooni. Ettevõtte ülesandeks jääb andmed üle vaadata, vajadusel parandada ja deklaratsioon PIN2-ga kinnitada.
Sama põhimõte jõuab ettevõteteni juba 1. oktoobril 2026, kui andmepõhiseks muutub TSD lisade 1 ja 2 esitamine. Kui oled TSD ülemineku oma tarkvarapakkuja ja raamatupidajaga läbi arutanud, on suur osa KMD ettevalmistusest sisuliselt sama töö.
Andmepõhine KMD võetakse kasutusele 2027. aasta aprilli maksustamisperioodist. Maksustamisperiood on endiselt kalendrikuu ning tähtaeg järgmise kuu 20. kuupäev.
| Kuupäev | Mis toimub? |
|---|---|
| 1. jaanuar 2027 | MTA koolituskeskkond avatakse testimiseks majandustarkvara pakkujatele |
| Märts 2027 | E-MTAs saab testida uue faili üleslaadimist |
| 1. aprill 2027 | Algab esimene andmepõhise KMD maksustamisperiood |
| 20. aprill 2027 | Märtsi 2027 KMD esitamise tähtaeg, see puudutab veel eelmist maksustamisperioodi |
| 20. mai 2027 | Aprilli 2027 andmete esitamise ja deklaratsiooni kinnitamise tähtaeg |
MTA eesmärk on, et andmed liiguksid masin-masin liidese kaudu otse raamatupidamistarkvarast. Samas säilivad ka teised esitamisviisid, mistõttu ei pea ettevõte 1. aprilliks 2027 tingimata uut tarkvara ostma.
| Esitamisviis | Võimalik kulu | Kellele võiks sobida? |
|---|---|---|
| Andmete saatmine majandustarkvarast masinliidese kaudu | Tarkvara kuutasu, lisapakett või arenduskulu | Ettevõttele, kellel on palju ostu- ja müügiarveid |
| Uue struktuuriga faili üleslaadimine e-MTAs | Sõltub faili loomiseks kasutatavast lahendusest | Ettevõttele, kelle tarkvara oskab luua uues vormingus XML- või CSV-faili |
| Andmete käsitsi sisestamine e-MTAs | Eraldi MTA teenustasu ei ole | Ettevõttele, kellel on kuus vähe tehinguid |
| Süsteemiväline esitamine allkirjastatud või digiallkirjastatud kujul | Eraldi MTA teenustasu ei ole | Ainult isikutele, kellele käibemaksuseadus seda lubab |
Andmete saatmise algatab alati ettevõtja või raamatupidaja. MTA kontrollib saadud andmeid, koostab deklaratsiooni ja näitab võimalikud vead enne, kui deklaratsioon lõplikult kinnitatakse.
| Praegu | Andmepõhise KMD puhul |
|---|---|
| Raamatupidaja koondab andmed KMD vormile ja KMD INF lisale. | Tarkvara saadab MTA-le tehingupõhised andmed. |
| KMD ja VD esitatakse eraldi. | Ühendusesisese käibe andmed on KMD osa. |
| Maksukohustuse arvutab ettevõte. | Maksukohustuse arvutab MTA esitatud andmete põhjal. |
| Vead selguvad sageli alles hiljem. | MTA vearaport näitab puudused enne kinnitamist. |
| Deklaratsioon esitatakse e-MTAs. | MTA koostatud deklaratsioon kontrollitakse ja kinnitatakse PIN2-ga. |
Lisaks saab majandustarkvarasse pärida ettemaksukonto ja nõuete haldusega seotud infot, näiteks ettemaksukonto saldot. Selle võimaluse olemasolu sõltub kasutatava tarkvara funktsioonidest.
MTA ei saa ligipääsu ettevõtte raamatupidamistarkvarale ega võta sealt andmeid omal algatusel. MTA saab ainult maksuarvestuseks vajalikud andmed ning ettevõte otsustab ise, millal need edastatakse.
Senise KMD INF A-osa (müügiarved) ja B-osa (ostuarved) asemel jagatakse tehingute ja toimingute andmed neljaks osaks:
Andmete sisestamisel või saatmisel tuleb valida tehingu või toimingu liik ning tehingupartneri või arve tunnus. MTA info järgi arveandmete detailsus ei muutu, kuid andmed esitatakse senisest paremini liigitatuna.
Ühendusesisese käibe aruande ehk senise VD andmed esitatakse edaspidi käibedeklaratsiooni osana. KMD ja VD andmeid saab saata koos ühes failis või ühel deklaratsioonil.
Ei. MTA ametliku info järgi ei pea ka andmepõhise KMD puhul deklareerima arveid, mille käibemaksuta kogusumma tehingupartneri kohta jääb kuus alla 1000 euro, ega eraisikutele väljastatud arveid.
1000 euro piirmäära arvestatakse ühe tehingupartneri kohta kogu maksustamisperioodi lõikes, mitte ühe arve järgi. Kui samale ettevõttele esitatakse ühe kuu jooksul kaks 600-eurost arvet ilma käibemaksuta, on kogusumma 1200 eurot ning andmed tuleb deklareerida.
Rahandusministeerium esitas detsembris 2024 eelnõu väljatöötamiskavatsusega ettepaneku 1000 euro piirmäär kaotada ja muuta käibemaksukohustuslastele e-arved kohustuslikuks. Ministeerium pidas toona võimalikuks jõustumist 2027. aastast, kuid MTA praegune juhis ütleb selgelt, et andmepõhise KMD käivitamisel piirmäär alles jääb. Seetõttu tasub seadusemuudatuste arengul silma peal hoida.
Andmepõhine KMD kasutab senisest erinevat andmestruktuuri. Alates 2027. aasta aprilli maksustamisperioodist tuleb arvestada järgmiste muudatustega:
Eestis loodud raamatupidamistarkvara puhul korraldab tehnilise ülemineku üldjuhul tarkvarapakkuja koostöös MTA-ga. Välismaise tarkvara standardlahendus ei pruugi Eesti MTA taksonoomiat ja XBRL GL vormingut toetada. Küsi tarkvarapakkujalt, kas tugi lisatakse. Kui mitte, saab ettevõte luua sobiva faili muul viisil, tellida eraldi arenduse või sisestada andmed e-MTAs käsitsi.
Vastutuse osas tähendab see, et ettevõte peab jätkuvalt tagama, et ostu- ja müügidokumendid on korrektselt kajastatud, tehingutele on valitud õige käibemaksumäär ja maksukäsitlus, isiklikud ja ettevõtlusega seotud kulud on eristatud ning sisendkäibemaksu mahaarvamise tingimused on täidetud.
Eesmärk on vähendada andmete korduvat sisestamist, anda ettevõtjale kiiremini tagasisidet ja vähendada vigu. Andmepõhine KMD peaks:
MTA hinnangul võib andmepõhine aruandlus säästa Eesti ettevõtlussektorile kuni 5 miljonit töötundi aastas. See on prognoos kogu sektori kohta, mitte igale ettevõttele lubatud ajavõit. Tegelik kasu sõltub tehingute arvust, raamatupidamise kvaliteedist ja tarkvara valmisolekust.
Ettevalmistus sõltub sellest, kuidas ettevõte praegu KMD-d esitab.
| Praegune olukord | Mida teha? |
|---|---|
| Kasutad majandustarkvara ja saadad KMD juba masinliidese kaudu | Muutub vaid andmete detailsus ja tehniline vorming. Uue XBRL GL vormingu võtab kasutusele tarkvarapakkuja. |
| Kasutad majandustarkvara, kuid laadid faili üles või sisestad andmed käsitsi | Muutuvad protsess ja failivorming. Aktiveeri masinliidese kanal tarkvaras juba praegu. |
| Majandustarkvara ei kasuta | Vali tarkvara, mis toetab andmepõhist KMD-d, või harjuta andmete sisestamist ja uue faili üleslaadimist e-MTAs. |
Vasta seitsmele küsimusele ja saad isikliku tegevuste nimekirja ning valmis kirja, mille saad oma tarkvarapakkujale saata.
Kas su ettevõte on uueks KMD-ks valmis?
Test on informatiivne ja põhineb MTA avaldatud infol seisuga september 2026. Konkreetse olukorra puhul küsi nõu raamatupidajalt või tarkvarapakkujalt.
Oletame, et ettevõttel on 2027. aasta aprillis 85 müügiarvet, 40 ostuarvet, kaks tehingupartnerit, kelle kuu arvete kogusumma ületab 1000 eurot, ning üks ühendusesisene müük.
Raamatupidaja kontrollib tehingute kajastamist ja algatab andmete saatmise raamatupidamistarkvarast MTA-le. MTA koostab andmete põhjal KMD koondvaate, lisab sellesse ühendusesisese käibe info ning kuvab võimalikud vead. Pärast parandusi kontrollib raamatupidaja maksukohustuse üle ja kinnitab deklaratsiooni PIN2-ga hiljemalt 20. maiks 2027. Eraldi VD aruannet ta ei esita.
Kõige ajakohasem üldinfo ja tehnilised juhendid on MTA andmepõhise aruandluse veebilehel. Konkreetse programmi valmiduse, hinna ja töövoo kohta küsi otse tarkvarapakkujalt.
| Mõiste | Lihtne selgitus |
|---|---|
| KMD | Käibedeklaratsioon, millel deklareeritakse kalendrikuu käibemaksukohustus. |
| KMD INF | Senine käibedeklaratsiooni lisa, kus deklareeriti müügi- ja ostuarved, kui nende käibemaksuta kogusumma tehingupartneri kohta oli kuus vähemalt 1000 eurot. |
| VD aruanne | Ühendusesisese käibe aruanne, mis on edaspidi KMD osa. |
| Andmepõhine aruandlus | Tehinguandmete edastamine süsteemide vahel nii, et nende põhjal koostatakse deklaratsioon automaatselt. |
| Masin-masin liides | Tehniline ühendus, mille kaudu majandustarkvara ja MTA süsteem vahetavad andmeid. |
| XBRL GL | Standardne vorming raamatupidamisandmete struktureeritud edastamiseks. |
| Koondvaade | MTA koostatud kokkuvõte esitatud andmetest, mis vastab senisele KMD põhivormile. |
| Pöördmaksustamine | Olukord, kus käibemaksu arvestab ja deklareerib kauba või teenuse ostja, mitte müüja. |
Andmepõhine KMD võetakse kasutusele 1. aprillist 2027. Esimest korda esitatakse andmed uuel viisil 2027. aasta aprilli kohta hiljemalt 20. maiks 2027.
Ei pea. Andmeid saab ka edaspidi e-MTAs käsitsi sisestada või uue struktuuriga XML- või CSV-failina üles laadida.
Senine KMD INF A- ja B-osa asendub neljaosalise andmestikuga: müük, pöördmaksustatav soetus, arvestuslikud kanded ja ost. Arveandmete detailsus MTA info järgi ei muutu.
Ei. Kui arvete käibemaksuta kogusumma tehingupartneri kohta jääb kuus alla 1000 euro, ei pea neid ka andmepõhise KMD puhul deklareerima. Samuti ei deklareerita eraisikutele väljastatud arveid.
Ei. Ühendusesisese käibe andmed esitatakse alates 2027. aasta aprilli maksustamisperioodist käibedeklaratsiooni osana.
Ei. MTA ei saa ligipääsu ettevõtte tarkvarale. Andmete saatmise algatab ettevõtja või raamatupidaja ning MTA saab ainult maksuarvestuseks vajalikud andmed.
KMD muudatus on osa MTA andmepõhise aruandluse laiemast arendusest. Juba 1. oktoobrist 2026 muutub TSD lisade 1 ja 2 andmete esitamine ning samal ajal KMD-ga ehk 1. aprillist 2027 liigub andmepõhisele lahendusele ka töötamise register (TÖR). MTA ajajoone järgi on 2028. aastal kavas järgmise sammuna ettevõtte tulumaksuga seotud majandustehingute andmete esitamine.
Pikemas vaates aitab andmepõhine KMD valmistuda Euroopa Liidu käibemaksusüsteemi muudatuseks, mis rakendub 1. juulist 2030. Siis muutuvad ELi-siseste piiriüleste tehingute puhul kohustuslikuks e-arved ning andmete reaalajalähedane esitamine. Kui ettevõte kaalub tarkvara vahetamist, tasub juba praegu küsida ka selle valmisoleku kohta e-arvete jaoks.
Korrektselt korraldatud maksuarvestus aitab vältida ootamatuid kohustusi. Kui käibemaksu tasumise tähtaeg langeb kokku suuremate kuludega, aitab rahavoogu ühtlustada arvelduskrediit ettevõttele, mille puhul tasusid ei ole, kui krediiti ei kasuta.
Kokkuvõttes tuleb enne 2027. aasta aprilli vastata kolmele küsimusele: kuidas hakkab ettevõte KMD andmeid esitama, kas olemasolev tarkvara on selleks valmis ning kes vastutab deklaratsiooni kontrollimise ja kinnitamise eest.
Artikkel on uuendatud 29. septembri 2026 seisuga. Maksu- ja aruandlusreeglid ning tarkvarapakkujate tehnilised lahendused võivad muutuda. Konkreetse ettevõtte olukorra puhul tasub küsida nõu raamatupidajalt, tarkvarapakkujalt või Maksu- ja Tolliametilt.


